房地合一稅怎麼算?2026稅率、持有年限、自住優惠與試算範例

房地合一稅是賣房子、賣土地賺到錢時要繳的所得稅,稅率看持有多久:2 年內 45%、2~5 年 35%、5~10 年 20%、超過 10 年 15%。
自住房地如果本人、配偶或未成年子女設籍並住滿 6 年,獲利 400 萬元以內免稅,超過的部分只課 10%。不管賺或賠,都要在完成過戶登記的隔天起 30 天內申報。
下面先給一張稅率表,再用兩個試算範例算給你看,最後整理申報文件、常見錯誤和重購退稅。
房地合一稅重點目錄
房地合一稅稅率表:持有幾年決定稅率
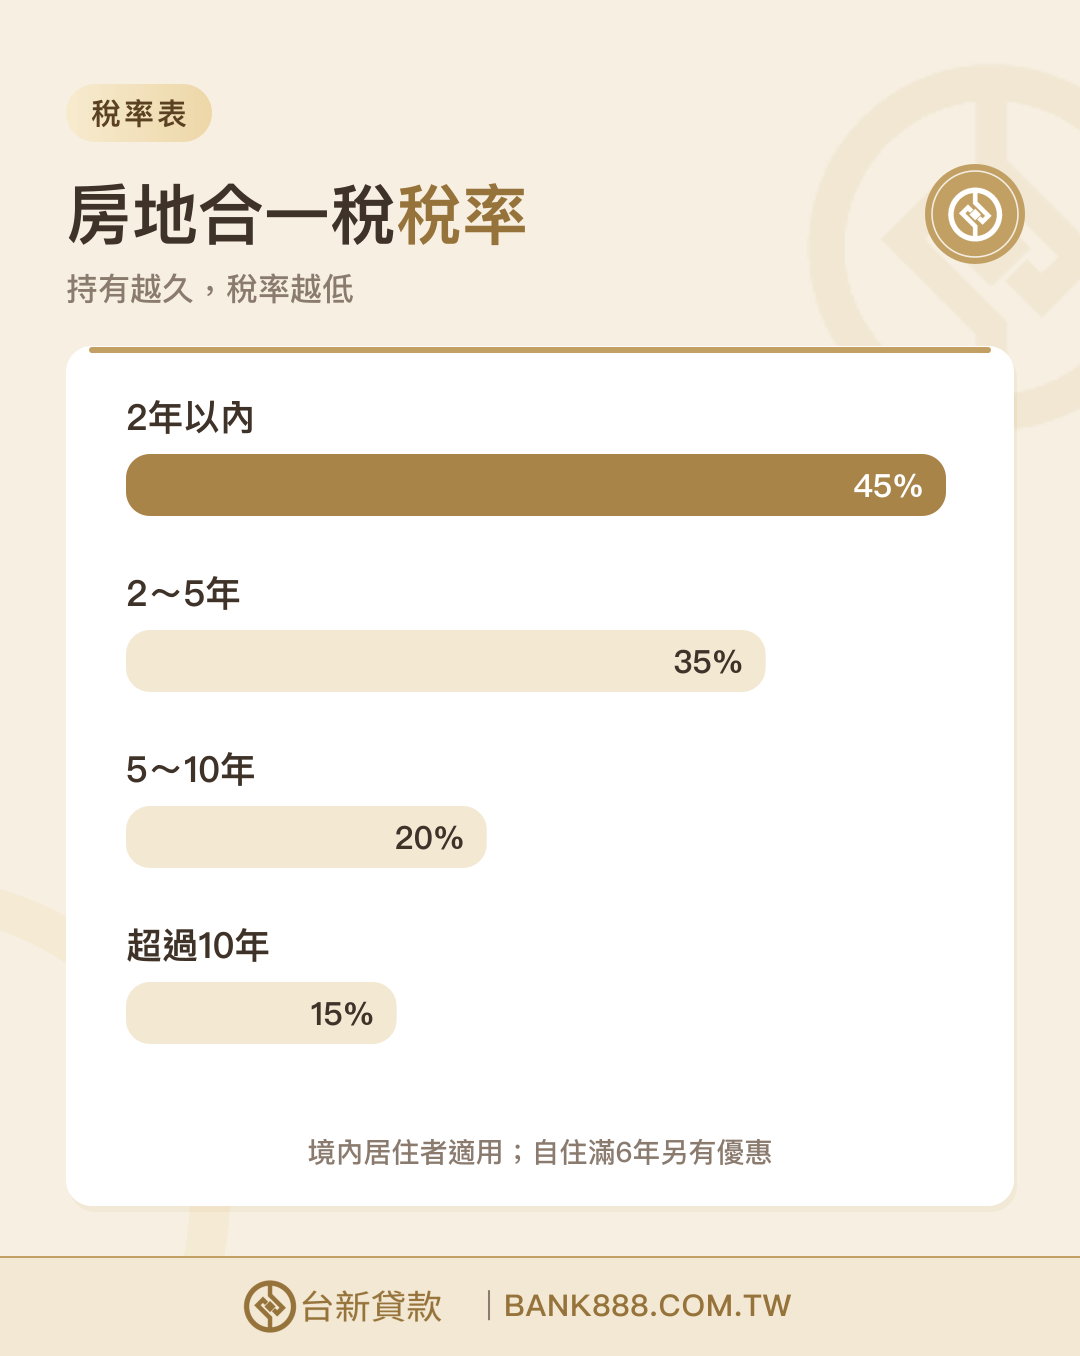
房地合一稅 2.0 從 2021 年 7 月 1 日起適用,到現在稅率沒有再改過。個人賣房先看兩件事:你是不是境內居住者、這筆房地持有多久。
| 身分與情況 | 持有期間 | 稅率 |
|---|---|---|
| 境內居住者 | 2 年以內 | 45% |
| 境內居住者 | 超過 2 年、未滿 5 年 | 35% |
| 境內居住者 | 超過 5 年、未滿 10 年 | 20% |
| 境內居住者 | 超過 10 年 | 15% |
| 自住房地(設籍住滿 6 年) | — | 400 萬元內免稅,超過部分 10% |
| 非境內居住者 | 2 年以內/超過 2 年 | 45%/35% |
資料來源:財政部「房地合一稅 2.0 常見問答」、《所得稅法》第 14 條之 4。
短期買賣的稅率最重,持有 2 年內賣出,獲利將近一半要繳稅。如果不是急著出售,等過了 2 年、5 年、10 年這幾個門檻再賣,稅率會一路往下降。
境內居住者是誰?2.0 和 1.0 差在哪?
境內居住者是指在台灣有住所並經常居住,或一年內在台灣住滿 183 天的人;大多數在台灣工作、生活的人都屬於這一類。長年旅居國外、在台灣沒有住所的人,才用非境內居住者的稅率。
和 2016 年上路的 1.0 版比較,2.0 版把高稅率的期間拉長了:1.0 版持有 1 年內 45%、1~2 年 35%,2.0 版改成 2 年內 45%、2~5 年 35%。2021 年 7 月 1 日以後的交易一律用 2.0 版,取得日早於這天也一樣。
想了解用房屋、土地週轉的方式,歡迎撥打 24H 免費諮詢專線:0928-510222,或是Line線上諮詢台新貸款專員。